金融業界のDXを阻むレガシーシステムとは?課題と刷新手法、成功の進め方を解説

キャッシュレス決済の普及やフィンテック企業の台頭、異業種による金融サービスへの参入など、金融業界を取り巻く環境は大きく変化しています。生成AIの活用も進み、金融機関にはDXによる業務効率化や新たなサービスの創出が求められています。
一方、多くの金融機関では、長年運用してきた勘定系システムをはじめとするレガシーシステムがDX推進の障壁となっています。システムの複雑化やブラックボックス化、保守人材の不足などにより、機能改修や外部サービスとの連携に時間がかかり、迅速なサービス開発を妨げる要因となっています。
本記事では、金融業界におけるDXの意味を整理したうえで、レガシーシステムがもたらす課題と、その解決に向けた刷新手法や進め方を解説します。金融機関のシステム刷新を検討している方は、ぜひ参考にしてください。
金融業界におけるDXとは?
金融業界のDXは、単なるシステム刷新ではなく、顧客体験やビジネスモデルを見直し、競争力を高めるための取り組みです。ここでは、金融DXの定義と、推進が求められる背景を解説します。
金融DXの定義
金融DXとは、デジタル技術とデータを活用して業務プロセスや顧客体験、ビジネスモデル自体を変革する取り組みです。単なる業務効率化にとどまらず、競争優位性の確立を目指します。
単なる電子化や部分的なシステム化だけでは、DXの実現には十分とはいえません。金融DXへの取り組みは、一般に次の3段階で整理されます。
- デジタイゼーション:ペーパーレス化や AI OCR 等によるアナログ情報のデジタル化
- デジタライゼーション:オンライン手続き完結や RPA による業務プロセスのデジタル化
- デジタルトランスフォーメーション:データ活用や組み込み型金融によるビジネスモデルの変革
金融DXでは AI やクラウド、ビッグデータ解析、API連携などの先進技術が活用されます。具体的な事例として、AI による与信審査や不正検知、スマホ完結型バンキング、外部連携などが挙げられます。
生成AIの業務活用やクラウド移行も、金融DXを進めるうえで重要なテーマとなっています。活用の範囲は事務効率化にとどまらず、問い合わせ対応の高度化や革新的な金融サービスの創出へ広がっています。
金融業界でDXが求められる背景
金融業界でDXが求められる背景には、顧客ニーズの変化や技術の進化、競争の激化、社会構造の変化があります。ここでは、DX推進を後押しする4つの要因を解説します。
① 顧客ニーズの多様化
スマートフォンの普及により、金融サービスに対する顧客の期待は大きく変化しています。特にデジタル世代は金利や手数料の比較だけでなく、操作の簡便性やストレスのない顧客体験(UX)を重視します。アプリでの即時手続きや個別ライフプランに寄り添うパーソナライズ提案など、高度なデジタル体験へのニーズが急増しています。
画一的な金融商品では多様化する顧客を惹きつけ続けることが困難です。SNS の普及により利用体験の評価が瞬時に拡散するため、優れた UX はブランド価値を高める一方、操作性の悪さは顧客離脱の直接的な原因になります。競争力を高めるには、顧客データを適切に分析し、一人ひとりのニーズに応じたサービスを提供することが重要です。
しかし顧客データが部門ごとの旧式システムに分断されていると、高度なデータ活用や新機能の実装は進みません。変化の激しい顧客ニーズに即応するためにも、金融DXを推進するには、既存システム間のデータ連携を改善し、データを適切に活用できる基盤を整えることが重要です。
② デジタル技術の進化と普及
デジタル技術の進化と普及は、金融DXを後押しする重要な要因です。かつては専門的な知識が必要だった技術が汎用化し、顧客は時間や場所を問わず利用でき、手続きを完結できるサービスを当然のものとして求めるようになりました。店舗への来店や紙書類の記入を強いる従来型運用は顧客離脱のリスクとなります。
金融変革を牽引する技術革新は多岐にわたります。AI や生成 AI による与信審査や不正検知のリアルタイム化、ビッグデータ解析による顧客ニーズの高度予測、柔軟な拡張性を備えたクラウド基盤の導入が進んでいます。これらの技術を適切に活用することで、パーソナライズされたサービスの提供や業務自動化を進めやすくなります。
先進技術の活用可能性が広がる一方で、旧式システムに依存する金融機関は最新技術を十分に活用できません。最新技術を柔軟に活用できるシステム基盤を整備することは、今後の競争力を高めるうえで重要です。
③ 異業種からの参入
かつて金融業界は厳格な規制や参入障壁に守られていました。しかしデジタル技術の進化に伴い、利便性と低コストを強みとする FinTech 企業の台頭や異業種からの参入が急拡大しています。既存の金融機関に比べ、こうした企業は既存システムや組織上の制約が少なく、市場の変化や顧客ニーズに迅速に対応しやすいという強みがあります。
さらに巨大 IT 企業や通信、流通、EC 事業者が持つ膨大な顧客基盤と行動 データを活用した組込型金融の展開が加速しています。日常的に利用するサービスへ決済や融資機能をスムーズに組み込むことで、これまでにない優れた顧客体験を提供し、従来の金融機関から顧客を獲得しています。
こうした変化により、金融機関の競争相手は同業他社だけでなく、異業種のサービス事業者にも広がっています。顧客に選ばれ続けるためには、既存システムの制約を見直し、外部サービスと柔軟に連携できる基盤を整えることが重要です。
④ 少子高齢化による労働人口の減少
少子高齢化に伴う生産年齢人口の減少は金融機関の経営基盤に深刻な影響を与えています。従来型の多くの人手に依存する運用では、人材確保が難しくサービスの品質維持すら困難になります。特にバックオフィスに残る手作業や書類確認などの労働集約型業務は、限られた人材を圧迫し生産性向上を阻む要因です。
金融DXは、人手不足への対応策の一つです。RPAやAI-OCRなどを活用して定型業務を効率化することで、従業員がより付加価値の高い業務に取り組める環境を整えられます。 RPA による定型業務の自動化や AI OCR による紙書類のデータ化により、従業員を単純作業から解放できます。創出された余力を高度な顧客コンサルティングや新規事業開発などの高付加価値業務へシフトすることが可能になります。
さらに人手不足問題は IT 部門においても危機的な状況を迎えています。COBOL 等の古くからある言語で構築されたレガシーシステムを維持管理できる専門技術者は年々減少しています。保守を担う人材の確保が難しくなることを見据え、保守体制の見直しや計画的なシステム刷新を進めることが重要です。
金融DXを阻むレガシーシステムとは
金融DXを進めるうえで、大きな障壁となるのがレガシーシステムです。既存システムの改修に時間やコストがかかると、新サービスの導入や業務改革が遅れる原因になります。
ここでは、レガシーシステムの定義や勘定系システムの特徴、「2025年の崖」以降の動向を解説します。
レガシーシステムの定義
レガシーシステムとは、古い技術や設計を基盤とし、保守・運用や機能改修、他システムとの連携が難しくなっているシステムを指します。システムの老朽化や肥大化が進むと、運用コストの増大に加え、業務プロセスの改善や新サービスの開発にも時間がかかり、金融DXを進めるうえでの障壁となる場合があります。
金融業界における代表的なレガシーシステムの象徴が、大型汎用コンピュータであるメインフレームや、古くから使われる COBOL 言語で構築された勘定系システムです。しかし、問題は、構築時期の古さだけではありません。サポート終了間近のミドルウェアの放置や、仕様のブラックボックス化、部門間でのデータ連携の不全などもレガシー化の典型例です。
レガシーシステムの問題点や、脱却が求められる理由、具体的な解決策についても理解しておくことが重要です。
金融機関に多い勘定系システムの特徴
預金や融資、為替などの基幹取引を処理する勘定系システムは、金融機関の中核を担う重要な基盤です。一方で、高度な安定性が求められてきた経緯から、レガシー化が進みやすい領域でもあります。主な特徴は以下の通りです。
- メインフレーム上での稼働:大型汎用機をベースに長年にわたり機能追加や増築が重ねられてきました。
- COBOLなどによる開発:数百万から数千万ステップ規模の巨大なプログラムが古い言語で記述されています。
- 高い可用性が求められる:止まらないことが最優先されるため構造的な抜本改革が見送られてきました。
- システム間の密結合:勘定系と情報系やチャネル系が密接につながり一部の改修が全体へ影響します。
これらの特徴は長年にわたり金融サービスの高い信頼性を支える原動力となってきました。一方、こうした構造は、アプリケーションの迅速な改修やAPIを通じた外部連携を進める際の制約となる場合があります 数十年に及ぶ継ぎ足し改修により、システム全体の仕様を把握できる人材が限られている点も大きな課題です。
「2025年の崖」が金融業界に与えた影響
経済産業省は、2018年の「DXレポート」で、複雑化・ブラックボックス化した既存システムがDX推進の障壁となり、経済損失につながるリスクを指摘しました。いわゆる「2025年の崖」を背景に、レガシーシステムの維持・刷新は多くの企業にとって重要な経営課題となっています。
一般社団法人日本情報システムユーザー協会が公表する企業 IT 動向調査のデータによれば、金融や保険業界における DX 推進企業の割合は業種別で非常に高い水準を記録しており、一定の成果が表れています。しかし、課題がすべて解決されたわけではありません。多くの企業が複雑化した情報システムの維持管理に苦戦しており、DX 推進とレガシー刷新は並行して取り組むべきテーマとなっています。
さらに、ハードウェアの保守終了という次なる期限も明確になっており、富士通の中期経営計画およびロードマップ方針によるとメインフレームの保守サービスは 2035年度での終了が予定されています。大規模なシステム刷新には数年単位の期間を要するため、利用する金融機関に残された時間は限られており、レガシー刷新は早急な対応が求められる経営課題といえます。
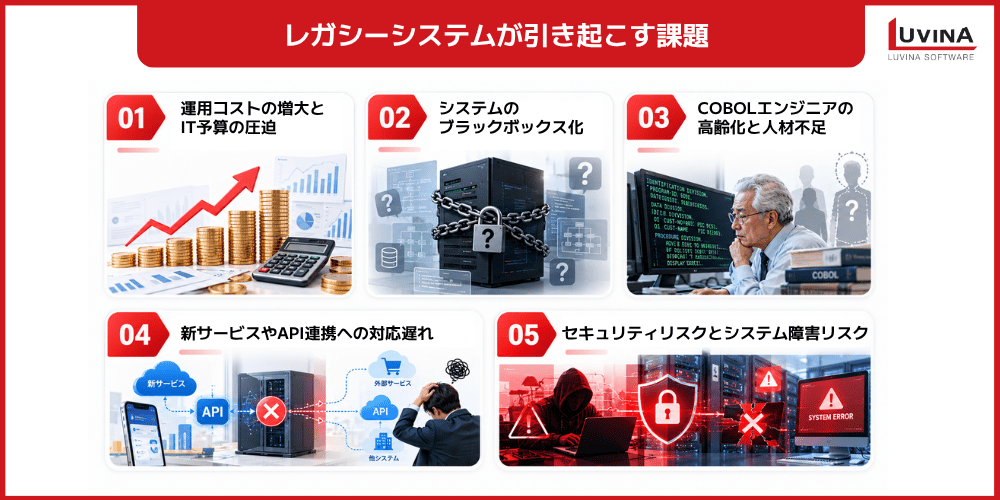
レガシーシステムが引き起こす5つの課題
レガシーシステムの問題は、IT部門だけでなく、金融機関の経営全体に影響します。ここでは、金融機関が直面する主な5つの課題を解説します。
保守および運用コストの増大とIT予算の圧迫
レガシーシステムの最優先課題は高額な保守運用コストによる IT 予算の圧迫です。メインフレームの維持費に加え、改修の積み重ねで複雑化したシステムは影響調査や検証工数を飛躍的に増大させます。既存システムの維持・運用にIT予算が偏ると、新規事業や顧客体験の向上に向けた投資が難しくなります。結果として DX 投資が停滞し競争力が低下する悪循環に陥ります。
システムのブラックボックス化
長年にわたる改修や、企業合併に伴うシステム統合などは、システムのブラックボックス化を招く要因となります。設計書の不整合や担当者の退職などにより内部構造を把握しにくくなると、改修時の影響範囲を特定することが難しくなり、変更や改善に時間がかかる場合があります。
また、システムの仕様把握や保守を外部ベンダーに過度に依存すると、ベンダーの変更や刷新計画の立案が難しくなる可能性があります。こうしたリスクを抑えるには、既存仕様の把握やドキュメントの整備を進め、自社でもシステムの状況を把握できる体制を整えることが重要です。
こうしたリスクを回避し、刷新プロジェクトを成功させるためには、事前に課題や注意点を把握しておくことが重要です。レガシーシステム刷新で陥りやすい落とし穴や成功のポイントについても、十分に理解しておきましょう。
COBOLエンジニアの高齢化と人材不足
金融機関の勘定系システムなどを支えるCOBOL技術者の高齢化や退職に伴い、保守を担う人材の確保が課題となっています。特に、金融業務と既存システムの仕様を理解する技術者が減少すると、ノウハウの継承や障害発生時の対応が難しくなる可能性があります。
そのため、既存仕様や業務知識の文書化を進めるとともに、後継人材の育成や保守体制の見直し、計画的なシステム刷新に取り組むことが重要です。
新サービスやAPI連携への対応遅れ
既存システムの構造やデータ連携方式によっては、新サービスの開発や外部システムとの連携に時間がかかる場合があります。特に、バッチ処理を中心とするシステムでは、リアルタイムなデータ連携に制約が生じることがあります。
また、顧客データが複数のシステムに分散していると、データを横断的に活用することも難しくなります。こうした制約を解消するには、既存システムの特性を踏まえ、API連携やデータ基盤の整備などを段階的に進めることが重要です。
セキュリティリスクとシステム障害リスク
サポートが終了したOSやミドルウェアを使用し続ける場合、脆弱性への対応が難しくなり、セキュリティリスクが高まる可能性があります。また、老朽化したハードウェアの故障や、複雑なシステム構造に起因する不具合が、システム障害につながることもあります。
金融機関には、関連する法令やガイドライン、安全対策基準などを踏まえ、システムのリスクを継続的に評価することが求められます。保守期限や脆弱性への対応状況を確認し、必要に応じて保守体制の見直しや計画的なモダナイゼーションを進めることが重要です。
金融業界におけるレガシーシステムの課題や、刷新に取り組んだ企業の成功事例について詳しく知りたい方は、「【完全版】金融業界におけるレガシーシステムの課題とは?成功事例・刷新手法を徹底解説 」の記事もご覧ください。
レガシーシステムを乗り越えるための主な手法
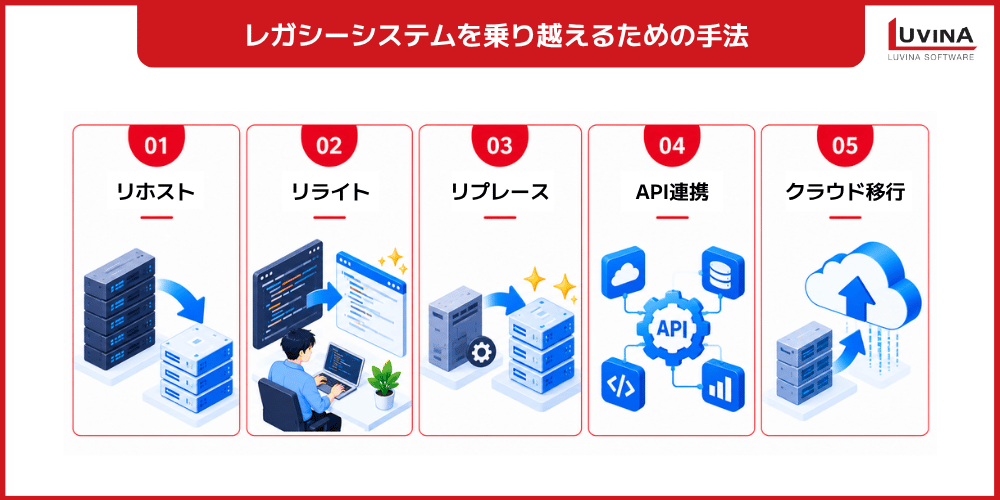
レガシー刷新(モダナイゼーション)には複数の手法があり、「どれが正解か」ではなく、システムごとの重要度・複雑さ・期限に応じて使い分けることが重要です。まず全体像を比較したうえで、各手法を解説します。
| 手法 | 概要 | 主な目的 |
| リホスト | アプリケーションを原則変更せず、稼働基盤を移行する | 基盤の移行、保守期限への対応 |
| リライト | 既存プログラムを別の言語などへ書き換える | 技術基盤や保守性の改善 |
| リビルド | 要件や設計を見直し、システムを再構築する | 機能・構造の抜本的な見直し |
| リプレース | パッケージ製品や新システムに置き換える | 標準化、保守負担の軽減 |
| API連携・マイクロサービス化 | 外部連携を整備したり、機能を段階的に分離したりする | 連携性、変更の柔軟性の向上 |
| クラウド移行・ハイブリッド化 | 稼働環境をクラウドへ移行、またはオンプレミスと併用する | 拡張性や運用方式の見直し |
以下では、それぞれの手法の特徴と、向いているケースを解説します。
リホスト|インフラ移行
リホストとは、アプリケーションのプログラムや業務ロジックを原則として変更せず、稼働基盤を別の環境へ移行する手法です。既存機能への変更を抑えながら基盤を移行できるため、条件が合えば、アプリケーションを全面的に再開発する場合と比べて移行期間や開発負荷を抑えられる可能性があります。
一方で、リホストはあくまで器の入れ替えに過ぎません。COBOL による複雑な構造やブラックボックス化、エンジニア不足といった根本的なレガシー課題はそのまま残ります。そのため、単体での長期的な解決策とはならず、本格的な刷新に向けた一時的な布石として、後続のモダナイゼーション計画と必ずセットで検討する必要があります。
向いているケース
- 保守終了までの期限が迫っている
- 業務ロジックは安定しており大きな変更の予定がない
- 本格的な刷新の前にまず基盤コストを下げたい
リライト|リビルド – 再構築
リライトは、既存プログラムをCOBOLからJavaなどの別の言語へ書き換える手法です。使用する技術を見直すことで、保守性の改善や、技術者を確保しやすい開発環境への移行につながる可能性があります。
一方、リビルドは、要件や設計を見直したうえでシステムを再構築する手法です。既存の業務プロセスやシステム構造を抜本的に見直せる反面、現行仕様の把握や移行後の検証に相応の工数がかかります。いずれの手法でも、業務ロジックの理解、十分なテスト、移行後の保守体制の確保が重要です。
向いているケース
- COBOL 人材の不足が深刻で言語からの脱却が急務である
- 業務プロセスの見直しとあわせてシステムを抜本的に改善したい
- 中長期的な視点で十分な期間と予算を確保できる
リプレース|システム刷新
リプレースとは、既存システムを廃止して標準化されたパッケージ製品や SaaS、あるいは新規開発システムへ全面的に置き換える手法です。金融機関によっては、共同利用型の勘定系システムやパッケージ製品への移行も選択肢となります。標準機能を活用することで、ゼロから開発するよりも短期間での導入が可能になり、法改正や最新トレンドへの追従もスムーズになります。
一方で注意すべき点は、過度なカスタマイズによる弊害です。自社の特殊な業務フローに合わせて大幅な改修を重ねると、コストが肥大化するだけでなく将来のアップデートすら困難になり、新たなレガシー化を招くリスクが生じます。こうしたリスクを抑え、リプレースを成功させるには、標準機能を優先して活用し、必要に応じて業務プロセスを見直す「Fit to Standard」の考え方が重要です。
向いているケース
- 業界標準のパッケージで業務の大部分をカバーできる
- 独自機能の追求よりも保守運用の負担軽減を優先したい
- 業務プロセスの標準化に組織全体で取り組める体制がある
API連携|マイクロサービス化
API連携やマイクロサービス化は、既存システムを一斉に刷新するのではなく、リスクを抑えながら段階的に近代化を進めるアプローチです。勘定系の中核基盤を維持したまま API を介して機能やデータを外部へ開放することで、スマホアプリや外部サービスとの連携が容易になり、新サービスの迅速な立ち上げを実現します。また、システムを小規模な独立機能へ分割するマイクロサービス化や、少しずつ新環境へ切り出すストラングラーパターンにより、機能を適切に分離することで、変更の影響範囲を限定しやすくなります。
一方で、システムが分散することで運用管理やセキュリティ統制、データ整合性の確保などが複雑化する点には注意が必要です。一括刷新に比べると段階的に移行することで、一度に変更する範囲を限定し、移行リスクを管理しやすくなる場合があります。基幹システムを稼働させながら段階的に刷新を進める方法として、有力な選択肢の一つです。
向いているケース
- 止められない基盤システムをリスクを抑えながら刷新したい
- 外部サービスとのデータ連携や新サービスの早期リリースを重視している
- 一括での大規模刷新に必要な巨額の予算や長期間を確保しにくい
クラウド移行|ハイブリッド化
クラウド移行とは、オンプレミス環境で稼働するシステムをクラウド環境へ移すことです。クラウドの活用により、リソースの拡張やデータ分析サービスの導入を柔軟に進められる場合があります。ただし、コストやセキュリティ、可用性、運用体制などを総合的に評価したうえで、移行対象や方式を決定する必要があります。
また、オンプレミスとクラウドを併用するハイブリッド構成も選択肢の一つです。システムの重要度や要件に応じて配置を検討し、段階的に移行することで、既存環境を活用しながら新しい基盤を整備できます。
向いているケース
- インフラの保有コストを削減しシステムの拡張性を高めたい
- AIやクラウドネイティブなデータ活用基盤を迅速に整備したい
- 段階的な移行を通じてリスクを分散しながら刷新を進めたい
金融機関がレガシー刷新を成功させる進め方
金融機関のレガシー刷新を成功させるには、適切な手法の選定だけでなく、計画的なプロジェクト推進が欠かせません。ここでは、レガシー刷新を進めるための基本的な5つのステップを解説します。
ステップ1:現状システムの可視化・資産棚卸し
レガシー刷新の第一歩は既存システムの現状把握とシステム資産の洗い出しです。稼働基盤や言語、システム間の連携構造、保守期限、年間コストに至るまで網羅的に洗い出します。ブラックボックス化した環境ではドキュメントだけに頼らずソースコード解析ツールを活用して実態を解明します。さらにベテラン社員へのヒアリングを通じて暗黙知をすくい上げ、組織の知的資産として残すことで確実な刷新計画の土台を築きます。
ステップ2:経営層を巻き込んだDX戦略の策定
レガシー刷新は IT 部門だけで完結するプロジェクトではなく、巨額の投資と業務変革を伴うため経営層の積極的な関与が不可欠です。経済産業省や金融庁も経営陣が主導する IT ガバナンスの強化を強く求めています。戦略策定では、刷新の目的、目指す顧客体験、投資規模、評価指標を明確化し、単なるシステムの入れ替えではなく「経営改革」として位置づけることが成功の鉄則となります。
ステップ3:刷新手法と優先順位の決定
現状把握と戦略が定まったら、すべてのシステムを同時に扱うのではなく、業務上の重要度と技術的課題の大きさを軸に評価して優先順位を決定します。保守期限や規制対応のタイムリミットから逆算し、適材適所でリホストやリビルド、リプレースなどの手法を組み合わせます。利用頻度の低い機能や不要なシステムを廃止・統合してスリム化を図ることで、刷新全体のコストとリスクを大幅に抑制できます。
ステップ4:スモールスタート・段階的移行
トラブル発生時の影響が甚大なビッグバン方式による一括移行は避け、影響範囲の小さい情報系や新規サービス領域から始めるスモールスタートを徹底します。PoC による技術検証、新旧システムの並行稼働、入念な移行リハーサル、万が一の切り戻し計画の準備が不可欠です。十分な検証と明確な移行判定基準を設けることで、移行時の障害リスクを抑え、より安全に刷新を進められます。
ステップ5:運用体制の構築とDX人材の育成
新システムの稼働後も継続的な改善体制がなければ、数年で再びレガシー化に陥ります。最新のドキュメント管理ルールを徹底して属人化を防ぎつつ、リスキリングを通じた社内エンジニアの DX 人材育成に注力します。中核部分は自社で主導権を握りつつ専門性の高い領域で外部パートナーを活用するバランスの取れた体制を構築し、持続的な価値創造と柔軟なシステム運用を両立させます。
よくある質問(FAQ)
Q1. 金融DXとは?
金融DXとはデータとデジタル技術を活用して金融機関の業務プロセスや顧客体験、ビジネスモデルを抜本的に変革する取り組みであり、単なる書類の電子化や部分的なシステム化にとどまらず、 AIによる与信審査やスマホ完結型バンキング、 API連携による新規サービスの創出まで幅広く含まれます。
Q2. なぜ金融機関ではレガシーシステムの刷新が必要なのですか?
レガシーシステムは新サービス展開を遅らせる最大の壁となっており、高まる顧客ニーズやフィンテック企業との競争に対応するためには不可欠です。さらに、 COBOL技術者の高齢化・引退に加え、富士通によるメインフレーム保守の 2035 年度終了方針などタイムリミットが迫っており、勘定系システムの構築に要する年数を考慮すれば早急な着手が求められます。
Q3. 金融機関におけるレガシーシステムの課題とは?
金融システムの主な課題は、IT 予算を圧迫する保守運用コストの増大、仕様が不透明化するブラックボックス化、保守を困難にする COBOLエンジニアの不足、リアルタイム処理に追従できない API連携の遅れ、そしてサイバー攻撃や障害を招くセキュリティリスクの 5 点です。これらの課題は互いに連動しているため、部分的な対処ではなく中長期的な視点での抜本的な刷新が必要となります。
Q4. レガシーシステムを刷新する主な方法とは?
代表的な手法には、基盤だけを移すリホスト、プログラムの言語書き換えや再構築を行うリライト・リビルド、標準パッケージへ置き換えるリプレース、段階的に機能を切り出す API連携・マイクロサービス化、クラウド移行・ハイブリッド化があります。どの手法にも一長一短があるため、システムの重要度や複雑さ、期限に合わせて最適な手法を選択し、柔軟に組み合わせることが重要です。
Q5. 金融機関がレガシーシステムの刷新を進めるには、何から始めればよいですか?
まずは既存システムの現状を把握し、業務上の重要度や保守期限を整理する徹底的な資産棚卸しから始めます。その結果をもとに、経営層を巻き込んで刷新の目的と戦略を定め、優先順位をつけて影響範囲の小さい領域からスモールスタートで段階的な移行を進めるのが基本アプローチです。自社のみでの対応が難しい場合は、レガシー移行に精通した外部パートナーの支援を活用することも有効な選択肢となります。
まとめ
金融業界でDXを推進するには、レガシーシステムを刷新し、変化する顧客ニーズや技術に対応できるIT基盤を整えることが重要です。老朽化や複雑化したシステムは、運用コストやリスクの増大に加え、新サービスの開発やデータ活用を妨げる要因となります。
レガシーシステムの刷新を成功させるには、現状の構成や課題を可視化し、システムの重要度や予算に応じて適切な手法を選ぶ必要があります。業務への影響や移行リスクを考慮し、段階的に移行を進めるとともに、刷新後の運用体制も整えましょう。
ルビナソフトウエアは、メインフレームの保守からJavaへの段階的な移行まで、レガシーシステムの保守・運用やマイグレーション、モダナイゼーションを支援しています。大手金融機関との15年にわたる実績を持つ専門チームと129名のCOBOL技術者が、既存システムの安定稼働と刷新をサポートします。
「COBOL技術者の確保が難しい」「現行システムの課題を把握したい」「Javaへの移行を段階的に進めたい」といったお悩みがあれば、ぜひお気軽にご相談ください。