金融業界における生成AIの活用事例5選|導入手順と課題・対策を解説

生成AIは、金融業界における業務効率化やサービスの高度化を支える技術として注目されています。市場環境の変化が速く、正確かつ迅速な判断が求められる金融分野では、生成AIを活用した業務改革や新たな顧客価値の創出が期待されています。
一方、金融機関が生成AIを導入するには、活用する業務の選定に加え、既存システムとの連携や情報漏えい、出力内容の正確性といった課題への対応が欠かせません。効果的かつ安全に活用するためには、具体的な活用方法や導入手順、リスク管理のポイントを理解することが重要です。
本記事では、金融業界における生成AIの活用事例を5つ紹介するとともに、導入手順や導入時の課題・リスクと対策を解説します。金融機関での生成AI導入を検討している方は、ぜひ参考にしてください。
金融業界の生成AI活用事例
金融業界では、生成AIを活用した業務効率化やサービスの高度化が期待されています。文書の要約や問い合わせ対応の支援など、情報処理を中心に活用の幅が広がっています。大量の情報を要約・分析したり、問い合わせ対応を支援したりするなど、従来は人手に頼ることが多かった業務にも活用の幅が広がっています。
ここでは、金融業界における生成AIの代表的な活用事例を5つ紹介します。具体的な活用方法を通じて、金融機関が得られる効果や、実務への導入を検討する際のポイントを見ていきましょう。
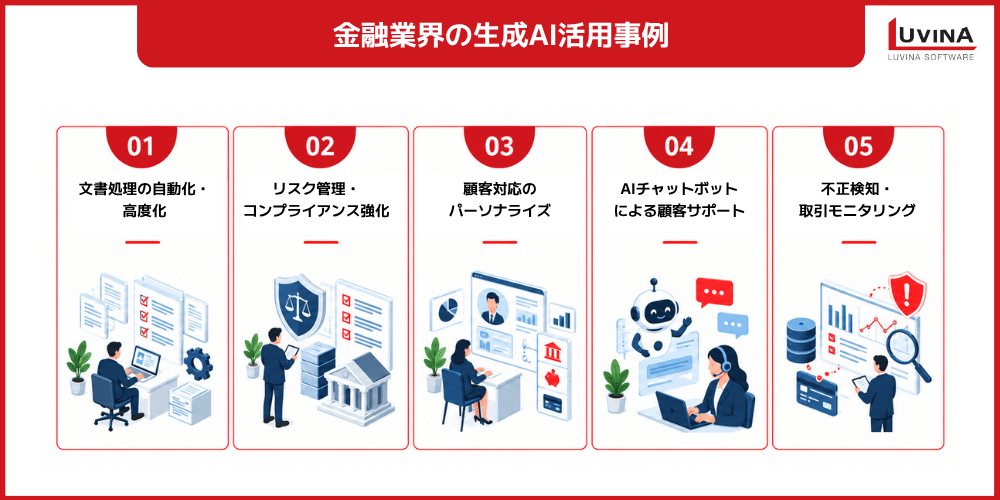
文書処理の自動化・高度化
財務・会計分野でとりわけ注目されているのが、ドキュメントインテリジェンスを活用した文書業務の自動化です。従来、担当者は規制当局への提出書類や投資レポート、融資申込書など、膨大な資料の作成・確認・修正に多くの時間を費やしてきました。最新のAIシステムは、形式の異なる情報源からデータを自動抽出・整理・統合し、作業負荷とヒューマンエラーを大幅に削減します。
また、最新の生成AIは単純なデータ入力にとどまりません。基本的なデータをもとに社内基準に準拠した財務文書を自動生成するほか、契約書や信用調査報告書に潜む異常値・潜在的リスクの指摘まで対応可能です。
自然言語理解(NLU)と業務プロセス自動化(RPA)を組み合わせることで、財務チームは定型的な事務作業から解放されます。その結果、より戦略的な分析や迅速な意思決定に注力できるようになります。
リスク管理・コンプライアンス強化
リスク管理と規制対応も、生成AIの活用効果が大きく期待される領域です。従来システムは過去データと人手による監視に依存していましたが、生成AIは常に変化する膨大なデータを横断的に分析し、複雑な規制要件への対応を支援します。
金融分野におけるAI活用の全体像については、フィンテックにおけるAI活用もあわせてご覧ください。
生成AIは、取引データや関連文書の分析を支援し、不正の疑いがある取引や信用リスクに関する情報の整理に活用できます。ただし、異常の検知やリスクの判定には、従来の分析モデルやルールベースのシステムと組み合わせることも重要です。
検索拡張生成(RAG)を活用すると、社内規程や審査記録などの関連情報を参照しながら、レポートや規程の修正案を作成できます。ただし、参照情報の正確性や回答内容を保証するものではないため、出力結果の確認と人によるレビューが欠かせません。参照元を記録・提示する仕組みを整えることで、内容の検証や監査への対応を支援できます。
顧客対応のパーソナライズ
生成AIは、顧客一人ひとりに最適化された体験を提供する手段として、金融機関と顧客の関係性を根本から変えつつあります。取引履歴や顧客属性などのデータを分析することで、顧客のニーズを把握し、ライフイベントや資産運用の目標に応じた金融商品の提案やアドバイスを支援できます。実際の提案にあたっては、顧客の意向やリスク許容度を踏まえ、人による確認を行うことが重要です。
さらに、SNSやチャット履歴、メールなどの顧客の声(VoC)をリアルタイムで分析し、サービス評価や不満の兆候を早期に察知できます。この分析結果をマーケティング施策や商品ラインナップの改善に迅速に反映させることで、問題の拡大を防ぎ、顧客満足度の向上とエンゲージメント強化を実現します。
AIチャットボットによる顧客サポート
顧客サポートの分野では、生成AIを搭載したチャットボットの導入が進んでいます。従来のシナリオ型FAQツールとは異なり、生成AIは顧客の意図や感情、言葉のニュアンスまで汲み取ります。そのうえで膨大なデータから必要な情報を整理し、自然な会話で一人ひとりに合った回答を提示します。
対応可能な業務範囲も大幅に広がっています。残高照会や支払い予約といった日常的な問い合わせはもちろん、不正被害の相談や信用情報に関するトラブルなど、複雑な案件にも対応できます。24時間365日リアルタイムで稼働できるため、営業時間外の問い合わせにも即座に応えられる点が大きなメリットです。
このようなAIアシスタントの有効性は、すでに大手金融機関で実証されています。たとえばBank of Americaの「Erica」は累計20億件以上のやり取りを処理してきました。AIが定型的な問い合わせを担うことで、オペレーターはより高度な判断や細やかな配慮が求められる案件に集中できるようになります。
不正検知・取引モニタリング
不正検知や取引モニタリングでは、機械学習モデルやルールベースのシステムを活用し、過去の取引履歴やリアルタイムの取引データから不審なパターンを検出します。生成AIは、検知されたアラートの内容を要約したり、関連情報を整理して調査報告書の作成を支援したりする用途で活用できます。これにより、担当者の調査業務を効率化し、迅速な対応を支援します。
最新のシステムはディープラーニングと予測分析を組み合わせ、取引をミリ秒単位で評価します。たとえばクレジットカード業務において、海外での突然の高額決済といった不審な取引を自動検知し、損失が発生する前に取引を即座に保留・停止することが可能です。
さらに生成AIは、検知モデルの学習を強化する周辺業務でも大きな効果を発揮します。希少な不正パターンを再現した「合成データ」の生成による精度向上をはじめ、アラートの発生理由を自然な文章でわかりやすく解説する調査支援や、報告書のドラフト自動作成まで幅広く貢献します。
金融システムへ生成AIを導入する手順
金融業界で生成AIを効果的に活用するには、対象業務を明確にし、既存システムとの連携やセキュリティ対策を考慮しながら導入を進めることが重要です。
また、自社で開発するか、外部のAIソリューションを活用するかによって、必要なリソースや運用体制も異なります。ここでは、導入方法を選ぶ際のポイントと、導入準備から運用・改善までの6つのステップを解説します。
AI導入アプローチの選定:内製化 vs 外部調達
金融機関が生成AIを導入する際、重要な判断の一つが導入方法の選定です。主な選択肢には、自社でAIシステムを開発する「内製化」と、外部ベンダーの既存製品を導入する「外部調達」があります。生成AIの活用範囲は、顧客サービスからリスクモデリングまで広がっています。そのため、それぞれのメリット・デメリットを理解したうえで、自社に適した方法を選ぶことが重要です。
内製化と外部調達を比較する際に考慮すべき主なポイントは、次の4つです。
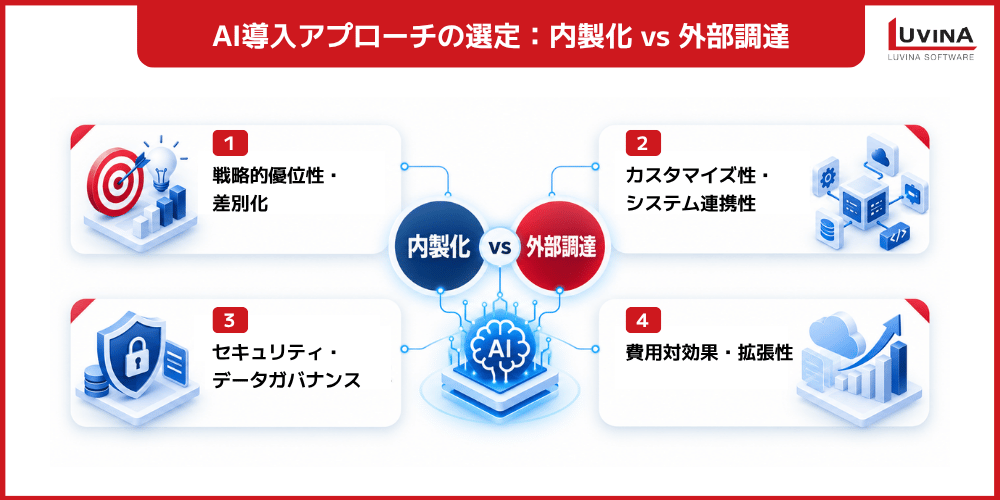
① 戦略的優位性・差別化
AI導入では、競争優位につながる領域を内製し、汎用的な業務には外部ソリューションを活用する方法が考えられます。ただし、最適なアプローチは、導入目的や社内の技術力、コスト、セキュリティ要件などによって異なります。
自社データや独自の規程に合わせた取引照合エンジンのように競合他社との差別化に直結するシステムは内製化の価値が極めて高くなります。一方で議事録の要約や社内文書検索といった他社との差がつきにくい共通業務においては既製のAIソリューションを活用して迅速に成果を出すアプローチが合理的です。
② カスタマイズ性・システム連携性
データ基盤、業務プロセス、規制要件は、金融機関ごとに大きく異なります。 既製の標準的なAIツールは汎用業務の効率化には有効ですが専門的な金融業務に適用するには、独自データとの連携や追加学習が必要になる場合があります。 内製開発では技術力と継続的な運用体制が求められるものの既存の基幹システムとの連携やデータ品質の管理を自社の要件に合わせて柔軟に設計できる大きな利点があります。
③ セキュリティ・データガバナンス
金融機関は厳格な規制のもとで高度な機密情報を扱うため外部のAIサービスを利用する際は入力データの流出リスクに十分な注意が必要です。法人向けサービスでは入力データを学習に利用しない設定も可能ですが事前契約内容の厳密な確認が欠かせません。自社構築であればデータの保管や利用を厳密に制御できますがアクセス権限の管理や監査体制の整備など自社での高度な安全対策が前提となります。
④ 費用対効果・拡張性
独自のAI基盤を構築するにはデータ整備や計算資源および専門人材への多額の初期投資が必要です。既製サービスは短期間かつ低コストで導入できる一方で将来的な柔軟性や拡張性に制約が生じる場合があります。導入の判断においては初期費用だけでなく運用保守や利用料を含めた総合的なコストを見極め現在の課題解決と将来の事業成長の両面から検討することが重要です。
生成AI導入の6ステップ
金融分野のAI活用をアイデアから成果へとつなげるには、データ・技術・監督体制を組み合わせた、体系的かつ反復的なアプローチが必要です。
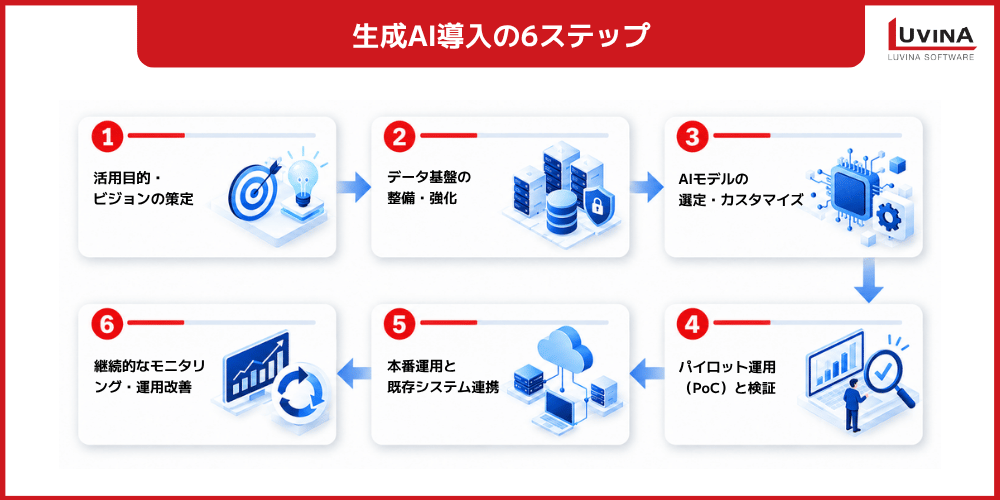
ステップ1:活用目的・ビジョンの策定
まずは、経営戦略と整合した導入目的と将来像を明確にします。経営層は自社の課題を整理し、信用リスク評価の支援や投資提案の高度化など、生成AIによって改善したい業務や意思決定を具体化する必要があります。
導入目的と評価指標をあらかじめ設定しておくことで、導入後の効果を検証しやすくなり、関係部門間で目標を共有できます。
ステップ2:データ基盤の整備・強化
AIの予測精度や分析結果の信頼性は入力されるデータの品質に大きく依存します。金融機関は社内外に散在するデータの収集や整理および保護を優先的に推進しつつ個人情報保護や金融機関向けの安全対策基準など国内外の厳格な規制要件を遵守する必要があります。高品質なデータを適切に管理できる基盤を整備することは、モデルの精度向上と安全な運用に欠かせません。
ステップ3:AIモデルの選定・カスタマイズ
自社の導入目的や保有するデータの種類および必要な柔軟性に応じて最適なAIモデルを選択します。文書要約や基本的な問い合わせ対応などの汎用業務であれば既存の標準モデルで十分な効果を得られますが、財務分析や規制対応など専門性の高い業務では、社内データとの連携や検索拡張生成(RAG)、追加学習などを組み合わせ、自社の要件に適した仕組みを構築する方法があります。必要な精度やセキュリティ要件、運用コストを踏まえて、適切な方法を選定することが重要です。
ステップ4:パイロット運用(PoC)と検証
本格導入に先立ち、対象業務や利用範囲を限定して概念実証(PoC)を実施します。実際の業務に近い条件で、出力の精度や安全性、法令・社内規程への適合性を検証します。また、誤った出力の発生頻度やバイアスの有無、現場での使いやすさも評価します。検証結果をもとに改善を重ね、導入効果と残存リスクを確認したうえで、本番運用へ移行することが重要です。
ステップ5:本番運用と既存システム連携
業務への定着と効果最大化を図るには既存の基幹システムや顧客管理ツールとのスムーズな連携が欠かせません。利用者が日常の業務フローを変えずにAIを活用できる環境を構築するため部署や業務単位で段階的に展開を進めるアプローチが有効です。同時に利用規程の整備や従業員向けの教育も並行して進め、 組織全体でAIを適切かつ安全に使いこなせる体制を整えます。
ステップ6:継続的なモニタリング・運用改善
導入後もシステムの成果を継続的に測定し市場環境やデータの変化に伴う精度の低下を防止するため定期的な再学習とモデルの最適化を行います。さらに出力結果の確認手順やトラブル発生時の責任の所在を明確化し定期監査やログの保存を含む一貫した管理体制を整備することで規制当局や顧客に対する説明責任を確実に果たします。
金融機関における生成AI導入の主要課題と解決策
金融機関が生成AIを導入する際は、業務効率化などのメリットだけでなく、情報漏えいやハルシネーション、バイアス、判断根拠の不透明さといったリスクにも注意が必要です。
ここでは、導入時に想定される主な課題を整理し、安全かつ効果的に活用するための対策を解説します。
導入時における主な課題・リスク
金融機関が生成AIを導入する際は、精度や安全性、法規制への対応など、さまざまな課題・リスクへの対策が求められます。ここでは、導入時に注意すべき主な課題を7つ紹介します。
① データプライバシーと情報漏えいのリスク
金融機関が扱うデータには口座情報や取引履歴といった極めて高い機密性が求められる情報が多く含まれます。AIの処理過程において暗号化やアクセス権限の管理が不十分な場合や従業員が外部のAIサービスに顧客情報を誤って入力した場合など情報漏えいや不正アクセスの深刻なリスクが生じます。強固なセキュリティ対策と利用規約の徹底による人為的ミスの防止が不可欠となります。
② ハルシネーションとバイアス
生成AIは事実と異なる内容をもっともらしく出力することや学習データの偏りによって特定の顧客に不利益な判断を下すリスクがあります。このような事実無根の回答や不当な偏りは融資判断や信用格付けおよびリスク評価の誤りに直結し金融機関としての信用問題や損失を引き起こす原因となります。
③ 説明可能性の欠如
一部の高度なAIモデルでは、出力に至る内部処理や判断根拠を人が理解できる形で説明することが難しい場合があります。判断の客観的な根拠を後から追跡し明確に説明することが困難なため規制当局による監査への対応が難しくなるほか融資を謝絶した顧客への明確な理由提示ができないなど顧客との信頼関係低下を招く要因となります。
④ モデルドリフトによる精度の低下
導入時に高精度であったシステムであっても市場環境の変動や顧客行動の変化に伴い学習時と実際の運用時でデータ傾向に乖離が生じます。この経年劣化を放置すると知らず知らずのうちに判断精度や予測結果の品質が低下し業務上の誤判断を引き起こす危険性が高まります。
⑤ サイバー攻撃のリスク
システムの導入は悪意ある第三者による新たな攻撃対象領域を広げる結果となります。不正な指示を入力して誤動作を誘発させる攻撃や学習データに悪意ある情報を混入させる手法などによりシステムの乗っ取りやモデルの改ざんおよび極めて重要な機密情報の窃取につながる脅威が生じます。
⑥ サードパーティリスク
外部のシステム提供事業者に過度に依存することでデータの不正利用やサプライチェーン経由の攻撃リスクにさらされる恐れがあります。事業者ごとに安全対策の水準が異なり不測の事態が発生した際に責任の所在が曖昧になりやすい点も組織的な課題となります。
⑦ 多大なリソース負担
高度なAI基盤の開発と維持管理には膨大な設備投資および専門的な技術人材の確保が不可欠となります。資金や人材が限られる中小規模の金融機関においては全社的な導入や継続的な運用推進において費用面や人員面でのハードルが高くなりやすい実情があります。
課題に対する効果的な解決策
金融機関が生成AIを安全かつ効果的に活用するには、イノベーションとガバナンスの両立が重要です。ここでは、生成AIの導入に伴うリスクを抑え、コンプライアンスを維持するための主な対策を紹介します。
① データガバナンスとセキュリティ対策の強化
暗号化やデータの匿名化および多層的なアクセス制御を組み合わせることで機密性の高い金融情報や個人情報を厳重に保護します。操作履歴や監査ログを記録および保存し不正アクセスや改ざんを即座に検知できる管理体制を整備するとともに、入力および出力内容の自動検証や疑似攻撃による脆弱性診断を定期的に実施してセキュリティ上の死角を未然に排除することが重要です。
② 出力の正確性を高める仕組みづくり
信頼できる社内規程や公式データを参照させて回答を作成する検索拡張技術の導入により根拠のない出力を大幅に削減できます。回答の参照元を明示させて人間が最終確認を行う運用体制を組み合わせることで誤った情報の拡散を防ぎ融資判断など影響の大きい業務においても安全かつ確実な活用が可能となります。
③ バイアスの特定と低減
定期的な公平性監査や偏り検出ツールの活用により自動判断が特定の顧客層に不利益を与えていないかを継続的に検証します。多様で高品質なデータセットを学習基盤として採用することで属性に左右されない公平で一貫性のある高度な業務運用を実現します。
④ 説明可能性の確保
内部処理を可視化する説明可能な技術を採用することで、判断プロセスの透明性を確保できます。金融業界における説明可能AI(XAI)の仕組みやメリット、導入ステップについては、「金融業界における説明可能AI(XAI)とは?メリット・活用事例・導入ステップを徹底解説」もあわせてご覧ください。
また、モデルの目的や学習履歴、評価結果を文書化しておくことで、規制当局の監査にも対応しやすくなり、顧客への適切な説明を通じて信頼性の向上につながります。
⑤ 継続的なモニタリングと定期的な見直し
システムの出力傾向や精度および規制適合状況を常時監視し経年変化による精度の低下を早期に察知します。異常や傾向の変更が確認された段階で迅速な再学習やパラメータ調整を実施することにより予期せぬ誤出力を未然に防止し高い品質を維持します。
⑥ ベンダー管理の徹底
外部事業者との連携においては事前評価を通じた安全な管理体制の確認と契約時におけるデータ利用範囲や障害時責任の明確化が不可欠です。導入後も継続的な監査を実施してセキュリティ水準や運用状況を追跡管理することにより外部依存に伴う潜在リスクを最小化します。
⑦ 監督体制の構築と部門横断的な連携
専門の管理委員会を設置しコンプライアンスやシステムおよび法務部門が一体となって運用状況を審査する体制を構築します。外部専門家の知見も柔軟に取り入れながら法令や倫理基準に合致した責任ある運用を組織全体で推進します。
⑧ スモールスタートと継続的な人材育成
効果を検証しやすい小規模な業務から段階的に導入を進めることで初期投資と運用リスクを抑えられます。並行して全社的な研修や教育プログラムを通じてリスク察知能力と適切な活用リテラシーを高めることで組織全体の適応力と推進力を着実に強化できます。
よくある質問(FAQ)
Q1. 金融分野における生成AIの活用とは?
財務データや市場情報をもとに業績サマリーをリアルタイム生成する業務自動化をはじめ顧客サポートや取引監視およびリスク分析など多岐にわたる領域で業務効率化と意思決定の迅速化を実現する取り組みです。
Q2. 金融機関が生成AIを安全に活用するにはどうすればよいですか?
厳格なデータ管理基盤やアクセス制御および法令遵守体制を確立したうえで定期的なシステム監査や出力結果の偏り防止に努め判断根拠を客観的に説明できる透明性の高い運用を継続することが重要です。
Q3. 生成AIは金融分野の財務予測や金融モデリングにどのように活用できますか?
過去の取引履歴や市場の変動傾向および各種経済指標を多角的に分析することで従来よりも精密な収益予測やシナリオ分析および高度な財務モデルの構築に活用することが可能です。
Q4. 金融業界における生成AI活用の最新トレンドと今後の展望は?
一人ひとりの顧客に適した個別資産運用アドバイスや投資戦略の自動立案およびリアルタイムでの高度な不正検知などの領域へ拡大しより迅速で正確な金融サービスの提供が進むと見込まれます。
まとめ
金融業界における生成AIの活用は、文書業務の自動化やリスク管理、顧客対応、不正検知など、幅広い領域に広がっています。一方、導入効果を高めるには、活用目的を明確にし、セキュリティやコンプライアンスに配慮しながら導入を進めることが重要です。
生成AIの導入にあたっては、自社開発による内製化と外部ソリューションの調達を比較し、自社に適した方法を選ぶ必要があります。そのうえで、目的の明確化からPoC、既存システムとの連携、運用・改善まで、段階的に取り組むことが大切です。
金融機関が生成AIによるビジネス価値を創出するには、技術の導入だけでなく、業務内容や既存システムに適した活用方法を検討することが重要です。
金融業界での生成AI導入や既存システムとの連携をご検討中なら、ぜひルビナソフトウエアにご相談ください。貴社の業務課題やシステム環境に応じて、生成AIの活用検討から導入・運用まで、適切なソリューションをご提案します。まずはお気軽にお問い合わせください。